7%最大回撤、3%日内回撤:EagleTrader Max到底在考验交易员什么
很多交易员判断自己的交易是否稳定,第一反应往往是看收益曲线。
能否持续盈利、最大回撤多大、策略运行一段时间后结果是否仍可控,这些数据的确能帮助我们判断一套交易策略的表现。
但真正的稳定,不只是“最后赚了多少”。
盈利之后能否守住已有成果,连续亏损时能否及时控制风险,单日状态变化后是否还能按既定规则交易,这些同样决定一套交易体系能否长期运行。
在EagleTrader Max模式中,这种交易稳定性被放进了一套更明确的动态风控框架。
Max设置了两项核心实时风控:最大回撤风控(7%)与日内回撤风控(3%)。
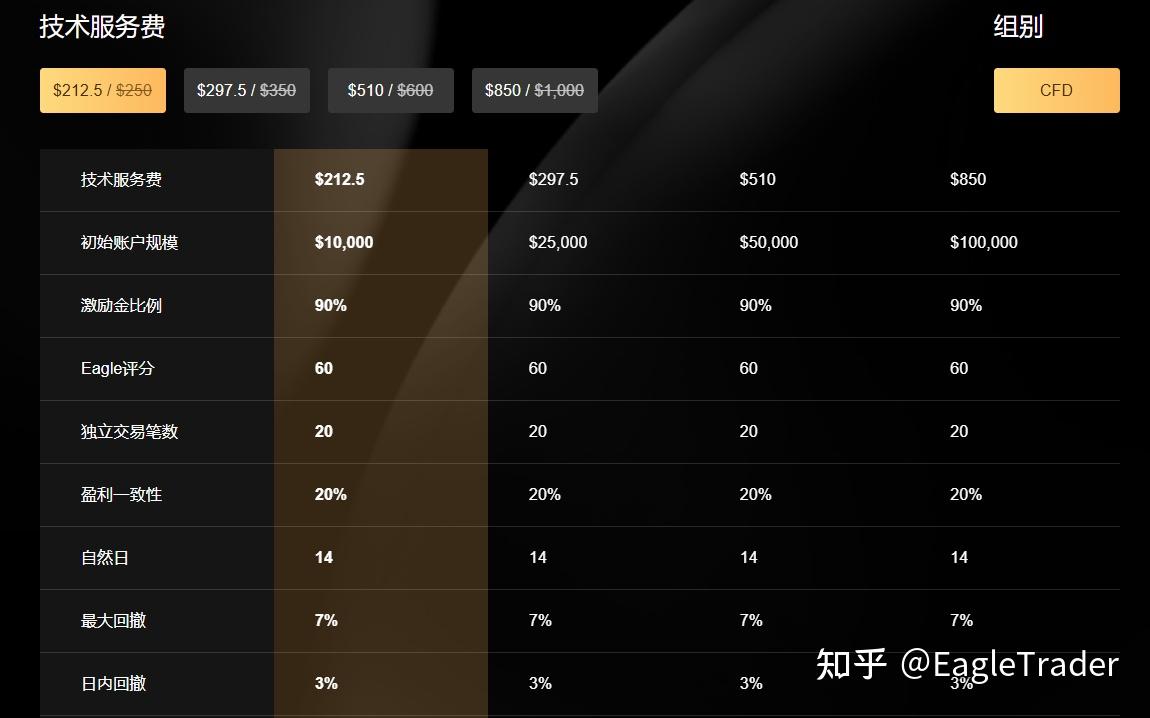
与固定亏损额度不同,这两条风控线都会随着账户表现不断变化。
交易员不仅需要创造盈利,还要在账户变化过程中持续管理仓位、保护盈利,并控制不同时间尺度下的风险。
7%最大回撤,看的是账户长期能不能“稳住”
Max的最大回撤风控线,根据账户历史最高水位动态计算。这里的“水位”,是指系统实时记录的账户历史最高净值/结余(取最大值),且只升不降。
所谓最大回撤风控,是指从历史最高水位向下回撤初始规模的7%即触发。计算公式为:
最大回撤风控线=历史最高水位 − 初始账户规模 × 7%
假设一个 10 万美元账户,历史最高水位上涨至 109,000 美元,那么最大回撤风控线 = 109,000 − 100,000 × 7% = 102,000 美元。
一旦触及该线,则触发账户风控违规。
这意味着,当账户不断创出新高后,交易员面对的风险管理要求也会发生变化。
前期能把账户做上去,只证明交易员具备创造盈利的能力;
账户盈利之后,能否合理控制仓位,避免因为一次激进交易或放宽风险标准而回吐大量利润,更能反映交易体系是否成熟。
因此,7%的动态最大回撤,实际检验的是交易员在较长周期内对仓位、回撤以及盈利保护的管理能力。
如果一套策略只能依靠较大波动换取收益,那么随着账户高点不断抬升,隐藏的风险也会越来越容易暴露;
相反,能够长期适应动态回撤线的交易方式,往往意味着交易员已经形成了相对稳定的风险控制习惯。
3%日内回撤,看的是一天之内能不能守住交易节奏
如果说7%的最大回撤更关注账户长期表现,那么3%的日内最大回撤,则把风险控制进一步缩小到单个交易日。
日内水位按平台时间00:00至次日00:00记录当日最高净值/结余,同样只升不降。
所谓日内回撤风控,是指从当日最高水位向下回撤初始规模的3%即触发。计算公式为:
日内风控线=当日最高水位 − 初始账户规模 × 3% − 用户出金(分润金额)
当账户在当天创出新的高点,日内风控线也会同步调整,并在新的交易日重新计算。
一旦触及该线,同样会触发相应的风控处置。
特别需要注意的是:允许出金不触发日内风控,仅日内风控线相应调整,最大回撤风控不变。
这一豁免条款避免了交易员因为正常提取利润而被误判为风控违规。
3%的日内动态风控,并不只是在限制交易员。
例如,上午行情顺利,账户已经取得一定盈利,但下午市场环境发生变化。
如果交易员因为前面已经赚钱,就开始提高仓位、增加交易次数,希望进一步扩大盈利,那么原本已经获得的利润,也可能因为风险突然放大而快速回吐。
另一种常见情况发生在连续亏损之后。
几笔止损本身未必会对账户造成严重影响,但如果交易员因为急于追回亏损而不断加仓、追单,原本正常的策略回撤就可能逐渐演变成情绪化交易。
这些情况真正检验的是:交易员是否拥有明确的单日风险边界,以及在盈利和亏损不断变化的情况下,能不能始终按照自己的交易体系执行。
这些细节往往很难仅从最终盈利数字中看出来,却会非常直接地反映在账户运行过程中。
两条动态风控线,检验的是两种不同的稳定性
将7%与3%放在一起,其实是一套两层时间尺度的互补机制:7%防的是长期失控,3%防的是单日崩盘。
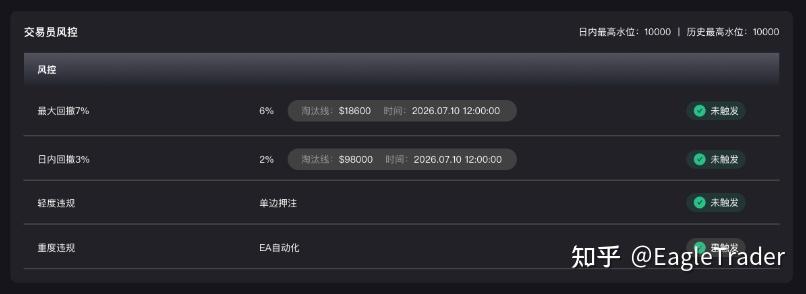
一个交易员可能拥有不错的长期策略,却因为某一天连续亏损后的情绪失控,暴露出单日风险管理问题;
也有交易员每天的交易看起来都很稳定,但整体仓位结构长期偏激进,当账户运行周期不断拉长后,问题才逐渐显现。
因此,Max模式对“稳定”的判断,并不只是看交易员有没有达到某一个盈利数字,它更关注交易员在单日风险、整体回撤、盈利保护以及仓位管理上的持续表现。
盈利是结果,稳定才是长期交易的基础
对于已经建立成熟交易体系的交易员来说,这套规则其实非常直观。
一天最多愿意承担多少风险、账户盈利之后如何调整仓位、连续亏损时什么时候应该停止交易、已有盈利应该如何保护——这些平时存在于交易系统中的规则,最终都会真实地反映到账户结果中。
如果你对自己的交易稳定性有足够信心,也可以通过EagleTrader Max,在更加明确的风险框架中,检验自己的交易体系。